Related Articles

Kupfer zählt zu den Favoriten der Rohstoff-Investoren. Die Nachfrage soll bis 2040 um 50% wachsen und die zukünftige Förderung bei weitem übersteigen. Doch wie kann man von diesem Boom profitieren? Für smarte Anleger ist Ecora Royalties das vielleicht klügste Investment, um von dem erwarteten Preisanstieg zu profitieren.
Von Kohle zu Metallen
Ecora Royalties (2,05 EUR; ISIN GB0006449366) ist kein ganz neues Unternehmen. Es hieß früher Anglo Pacific und besaß Royalties (Umsatzbeteiligungen) auf zwei Kohleminen in Queensland, Australien. Die Royalty auf eine Produktionsstätte für Kraftwerkskohle wurde wegen des Drucks europäischer Anleger abgestoßen; für sie war das ein zu schmutziges Geschäft. Die Umsatzbeteiligung an einer Mine für Kokskohle wurde behalten, die Förderung läuft jedoch um das Jahr 2030 aus. So war das Unternehmen gezwungen, sich neu zu erfinden. Das geschah, indem im Laufe mehrerer Jahre die mit Kohle erzielten Cashflows in Royalties auf die Förderung von Metallen reinvestiert wurden. Auch der Name wurde geändert. 2025 kam der Wendepunkt: Ecora Royalties erzielte erstmals mehr Einnahmen mit Metallen als mit Kohle.
Diese Veränderungen waren verbunden mit einer Person: Marc Bishop Lafleche. Er wurde 2014 Teil des Investment-Teams von Ecora, nachdem er vorher im Bereich Minenfinanzierung der Citigroup gearbeitet hatte. 2020 wurde Lafleche Chief Investment Officer (CIO), seit 2022 ist er der CEO.
2026 ist Erntezeit
Ein Bauer sät, bevor er ernten kann. Folgt man diesem Bild, ist für Ecora Royalties 2026 ein Erntejahr. Das Unternehmen wurde einem breiteren Publikum bekannt durch die Teilnahme am Rule Symposium im Juli in Boca Raton. Star-Investor Rick Rule ist Aktionär und sprach darüber auch auf seinem YouTube-Kanal. Der Aktienkurs, der in den letzten zwanzig Jahren eine wilde Achterbahnfahrt hingelegt hatte, hat sich vom Tief im Jahr 2025 deutlich erholt. In den vergangenen zwölf Monaten hat er in britischen Pfund um 140 % zugelegt.
Die Anfang September veröffentlichten Halbjahreszahlen zeigen die Entwicklung sehr deutlich. Der operative Cashflow stieg im Vergleich zum Vorjahreszeitraum von 17,9 Mio. auf 31,3 Mio. USD (+75%), die Einnahmen aus Royalties auf Industriemetalle legten von 8,7 Mio. auf 22,5 Mio. USD zu (+159%). Verantwortlich dafür waren höhere Rohstoffpreise, aber auch Produktionssteigerungen von Partnerunternehmen. Am spektakulärsten war die Verdreifachung der Einnahmen aus der Royalty auf die Kobalt-Produktion der von Vale betriebenen Nickel-Mine Voisey’s Bay in Kanada. Sie stiegen von 5,1 Mio. USD (H1 2025) auf 16,6 Mio. USD.
Anteile der neun produzierenden Minen
- Voisey’s Bay / Vale (Kobalt): 16,6 Mio. USD
- Mantos Blancos / Capstone Copper (Kupfer): 4,8 Mio. USD
- Mimbula / Moxito Resources (Kupfer): 5,0 Mio. USD
- Carlota / KGHM (Kupfer): 0,5 Mio. USD
- McLean Lake / Denison-Camico (Uran): 1,3 Mio. USD
- Maracas Menschen / Largo (Vanadium): 1,2 Mio. USD
- Four Mile / Quasar (Uran): 2,1 Mio. USD
- Kestrel (Kohle): 1,3 Mio. USD
- EVBC / Orvana Minerals (Gold): 2,9 Mio. USD
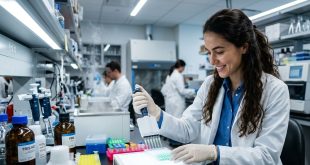
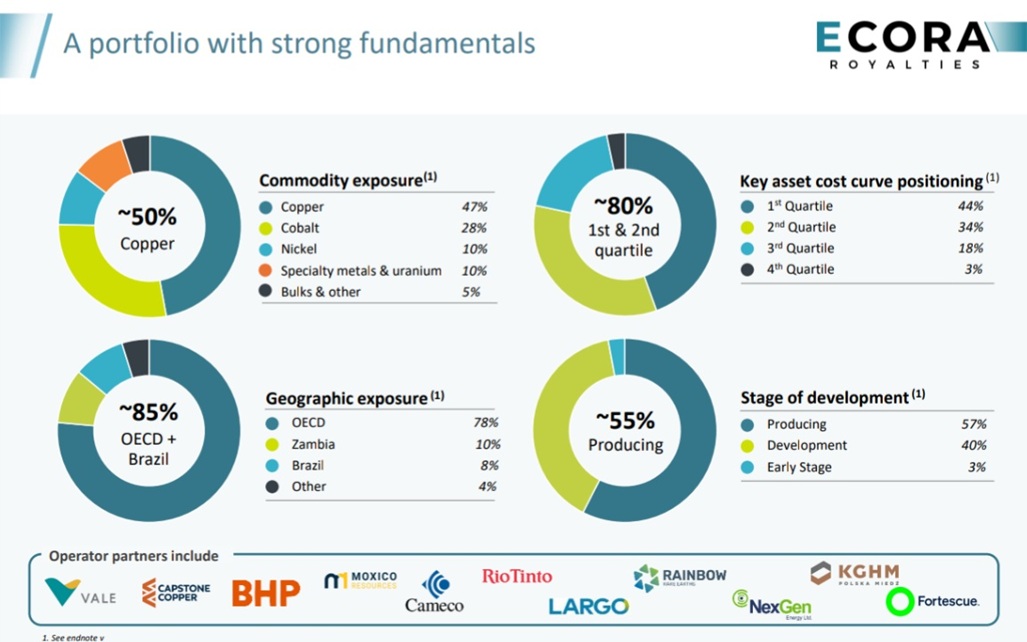
Kupfer dominiert mit 47 % den Anteil der Metalle bei Berücksichtigung der Entwicklungspipeline. Es folgen Kobalt (28 %), Nickel (10 %) sowie Spezialmetalle und Uran.
„Das Beste kommt erst noch“
Kurzfristiges Wachstumspotenzial ergibt sich durch die Kapazitätserweiterung von Voisey’s Bay und Mimbula, mittelfristig aus dem Start von von sechs Projekten, die in den nächsten fünf Jahren die Produktion aufnehmen sollen. Am wichtigsten für Ecora Royalties ist die Entscheidung von Capstone Copper für die Phase II Expansion von Mantos Blancos, die für das vierte Quartal 2026 erwartet wird. Der Produktionsbeginn ist für 2030/2031 geplant. Geht alles nach Plan, sollten sich die Einnahmen von Ecora Royalties in den kommenden fünf Jahren von 70 Mio. USD (2026e) auf etwa 140 Mio. USD verdoppeln.
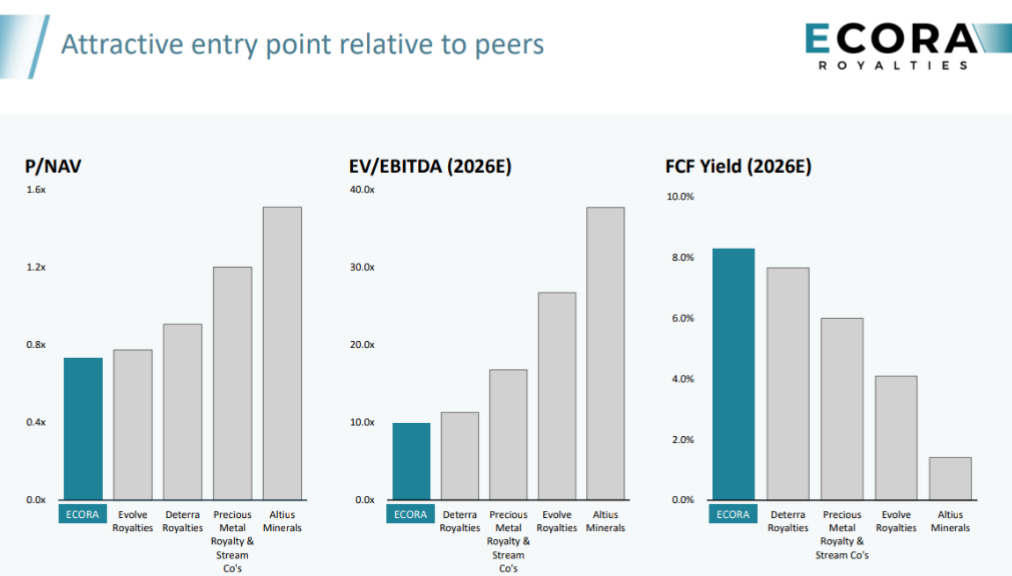
„Das ist keine Aktie, die man heute kauft und am nächsten Wochenende wieder verkauft“, so Rick Rule in einem Interview. Das ist ein Investment mit einer Perspektive von drei bis fünf Jahren. Geoff Callow, bei Ecora Royalties Head of Investor Relations, geht von der „relativ konservativen“ Annahme aus, dass sich der Börsenwert seines Unternehmens bis 2030 von aktuell 530 Mio. USD auf 1,5 bis 2 Mrd. USD verdreifachen kann. Warum? Er sieht vor allem Re-Rating-Potenzial. Nach den Kriterien Kurs/Net Asset Value, Enterprise Value/EBITDA (2026e) und Freier-Cashflow-Rendite (2026e) ist Ecora Royalties im Vergleich zur Konkurrenz stark unterbewertet (siehe Chart). Höhere Rohstoffpreise sind in dieser Kalkulation nicht enthalten, ebensowenig die Steigerung der Förderung durch Partner und die Neubewertung von Royalties durch Analysten. Rick Rule glaubt daher: „Das Beste kommt erst noch. … Ein geduldiger Anleger, der warten kann, bis dieses sorgfältig zusammengestellte und zu niedrigen Preisen erworbene Portfolio reift, wird hier reich belohnt.“
Was die finanzielle Seite angeht, macht Ecora zur Zeit zweierlei: Das Unternehmen verwendet die freien Cashflows zur Tilgung von Schulden und zahlt eine kleine Dividende (Dividendenrendite aktuell rund 1,42%). So bleibt auch Spielraum für zukünftige Transaktionen. Die Frage, wie groß Deals sein können, um sie ohne Kapitalerhöhung durchzuführen, wollte Investor Relations-Chef Callow nicht beantworten: „Wir waren bisher kreativ bei Finanzierungen.“ Das Minenunternehmen South32 beispielsweise wurde bei einem Deal mit Aktien bezahlt und ist aktuell mit 17,5 % der Anteile Ecoras größter Aktionär.
Bisher hatte Ecora Royalties bei den Investitionen ein glückliches Händchen, wie an der Tabelle über den „track record of capital allocation” in der Unternehmenspräsentation abzulesen ist. Von 2014 bis 2025 wurden dreizehn Deals getätigt, die Volumina reichten von 1 Mio. USD (Canariaco, 2018) bis 208 Mio. USD (Voisey’s Bay, 2021). Wie andere Royalty-Unternehmen vergleicht Ecora den jeweiligen Akquisitionspreis mit der derzeitigen Summe aus bisher generierten Einnahmen und dem NAV-Konsens der Analysten. Bei allen dreizehn Positionen wurde ein positives Ergebnis erzielt. Die wichtigsten Beteiligungen sind Voisey’s Bay, Mantos Blancos, Mimbula und Santo Domingo – Minen mit einer Lebensdauer von zum Teil weit über zehn Jahren. Das kumulierte Ergebnis der Investitionen dürfte in den nächsten Jahren zunehmen. Mit den Royalties auf Minen, die bereits in Produktion sind, werden jedes Jahr Einnahmen erzielt. In dem Maße, wie Entwicklungsprojekte sich dem Bau- und Produktionsbeginn nähern, steigt deren NAV.
Fazit: „Ecora Royalties ist das klügste Kupfer-Investment“ heißt es bei der Überschrift eines Youtube-Interviews von In It to Win it mit CEO Marc Bishop Lafleche. Die Aktie eignet sich für eher konservative Anleger mit einer langfristigen Perspektive. Das Royalty-Geschäftsmodell hat zwei Vorteile gegenüber dem eines Minenunternehmens. Bei einem Bergwerksbetrieb steigen mit steigenden Rohstoffpreisen meist auch die Kosten. Bei einer Royalty-Gesellschaft führt das dagegen zu einer Margenexpansion. Wird eine Mine erweitert, muss der Betreiber dafür bezahlen. Der Inhaber einer Umsatzbeteiligung erhält aber die dadurch entstehenden zusätzlichen Einnahmen gratis.
Disclosure: Der Autor besitzt Aktien von Ecora Royalties. Bitte lesen Sie dazu auch unseren Disclaimer unten.
Das könnte Sie auch interessieren:
- Innoskripta: Nachwehen der SaaS-Apokalypse bietet Chancen!
- HMS Bergbau: Der deutsche Mining-Wert!
- Renforth Resources: Spekulative Chance für Goldinvestoren
- Orecap Group: Rohstoff-Dealmaker auf Wachstumskurs
- Versamet: Royalty-Unternehmen und Übernahmekandidat!
- Seltene Erden: Diese vier Aktien stehen im Fokus!
- Silber: Bringen Chinas neue Exportkontrollen den nächsten Schub?
- Was ist eigentlich der “Debasement Trade”?
- Goldaktien: Unsere Favoriten für 2026
- Rüstungs-Ranking: Rheinmetall steigt in globale Top-20 auf!
- Kupfer: Der Mangel ist schon da!
- Silber: Das missverstandene Edelmetall!
- Im Goldrausch: Quimbaya Gold bestätigt Bohrthese neben Aris Mining und sichert Finanzierung
- Platzt die OpenAI-Blase? HSBC sieht riesiges Finanzierungsloch!
- Hindenburg-Omen: Crash-Signal oder überbewertet?
- Mineros: Goldminer auf Wachstumskurs
- Antimon: Das Metall, nach dem sich die Großmächte sehnen!
- M&A im Rohstoffmarkt 2024: Meiste Übernahmen bei Gold-Aktien
- PTX Metals: Investoren blicken wieder auf Explorer!
- Triple Flag: Der Royalty-Gewinner
- Sigma LIthium: Eine Wette auf die Wende am Lithium-Markt!
- Uranium Energy: Zweite Chance für Nachzügler?
- Canadian Natural Resources: Die beste Ölaktie der Welt?
- Ero Copper: Auf den Kupferpreis setzen!
- Perpetua Resources: Goldmine mit strategischem Interesse der USA!
- Zum Tod von Charlie Munger: Seine besten Sprüche und Lebensweisheiten!
- Ranking: die meistverkauften Spielekonsolen aller Zeiten!
Graphiken/Tabellen/Bilder: Das Investor Magazin, Ecora Royalties
_____________________________________________________________________________________
DISCLAIMER. BITTE UNBEDINGT BEACHTEN!
Hinweis auf mögliche Interessenskonflikte gemäß Paragraph 34 WpHG i.V.m. FinAnV: Mitarbeiter, Berater und freie Redakteure von www.investor-magazin.de können jederzeit Aktien an allen vorgestellten Unternehmen halten, kaufen oder verkaufen. Das gilt ebenso für abgeleitete Finanzinstrumente, Kryptowährungen oder Rohstoffe. Sollte ein Mitarbeiter, Berater oder freier Redakteur zum Zeitpunkt der Veröffentlichung eines der hier genannten Wertpapiere besitzen, wird dies an dieser Stelle genannt. Der Autor besitzt folgende der im Artikel genannten Aktien oder Finanzprodukte: Ecora Royalties.
Risikohinweis: Wir weisen darauf hin, dass der Erwerb von Wertpapieren jeglicher Art hohe Risiken birgt, die zum Totalverlust des eingesetzten Kapitals führen können – oder darüber hinaus. Jegliche auf dieser Webseite verbreiteten Artikel rufen explizit nicht zum Kauf oder Verkauf von Wertpapieren auf. Es kommt weder eine Anlageberatung noch ein Anlagevermittlungsvertrag mit dem Leser zustande. Die hier dargestellten Informationen beziehen sich auf das Unternehmen oder den Markt und nicht auf die persönliche Situation des Lesers. Grundsätzlich möchten wir Ihnen Ideen – von Hochrisiko bis weniger Risiko – für unseres Erachtens aussichtsreiche Investments geben. Bitte passen Sie diese dann an Ihre individuelle Strategie und persönliche Finanzsituation an. Und bitte vergessen Sie nicht: Wir haben keine Glaskugel, wir haben aber viel Erfahrung und Wissen. Daher raten wir stets dazu, dass Sie als Leser Ihren Kopf benutzen und Ihre eigenen Analysen erstellen sollten: Do your own Due Dilligence! Der Gesetzgeber rät Ihnen grundsätzlich einen Bankberater für Investments jeglicher Art heranzuziehen.
Datenschutz: Wir geben Ihre Daten nicht an externe Dritte weiter. Aufgrund der neuen Datenschutz Grundverordnung haben wir unsere Datenschutzerklärung aktualisiert. Sie können sich für unseren kostenlosen Newsletter hier anmelden. Eine Abmeldung ist jederzeit per Mail an info (at) investor-magazin.de möglich.
Keine Haftung für Links: Mit Urteil vom 12. Mai 1998 hat das Landgericht Hamburg entschieden, dass man durch die Ausbringung eines Links die Inhalte der verlinkten Seiten ggf. mit zu verantworten hat. Dies kann nur dadurch verhindert werden, dass man sich ausdrücklich von diesem Inhalt distanziert. Für alle Links auf dieser Webseite gilt: Der Betreiber distanziert sich hiermit ausdrücklich von allen Inhalten aller verlinkten Seiten und macht sich diese Inhalte nicht zu Eigen.
Keine Finanzanalyse: Der Herausgeber weist ausdrücklich darauf hin, dass es sich bei den Besprechungen um keine Finanzanalysen nach deutschem Kapitalmarktrecht handelt, sondern um journalistische und/oder werbliche Texte. Sie erfüllen deshalb nicht die Anforderungen zur Gewährleistung der Objektivität von Anlageempfehlungen. Bitte beachten Sie außerdem: Die Nutzung dieses Informationsangebots ist ausschließlich Personen vorbehalten, die ihren dauerhaften Wohnsitz in der Bundesrepublik Deutschland haben.
Urheberrecht: Der Inhalt und die Struktur dieser Webseite sind urheberrechtlich geschützt und Eigentum des Betreibers. Sie dürfen nicht ohne vorherige schriftliche Zustimmung verwendet oder reproduziert werden, auch nicht auszugsweise. Der Betreiber ist bestrebt, in allen seinen Publikationen die Urheberrechte der verwendeten Grafiken, Bilder und Texte zu beachten. Allein aufgrund der bloßen Nennung oder Nichtnennung von Rechten Dritter ist nicht der Schluss zu ziehen, dass diese nicht geschützt sind! Sollte der Betreiber dennoch gegen Rechte Dritter verstoßen haben, wird er unter dem Vorbehalt der Prüfung unverzüglich jegliche Dateien entfernen, sofern er auf die Rechtsverletzung schriftlich hingewiesen wurde.